需要知道的关于印花税的误区
不少企业在申报企业所得税、增值税、个人所得税等税种后就以为大功告成。游侠财税温馨提醒,千万别忘记印花税的申报啦!
根据《中华人民共和国印花税暂行条例》第一条规定:在中华人民共和国境内书立、领受本条例所列举凭证的单位和个人,都是印花税的纳税义务人(以下简称纳税人),应当按照本条例规定缴纳印花税。
列举了几个常见的印花税申报误区供大家参考:
印花税可不仅仅只针对购销合同征税
《中华人民共和国印花税暂行条例》第二条:
印花税可不仅仅只有一个税率
不同税目之下的税率并不相同,具体详见下表:
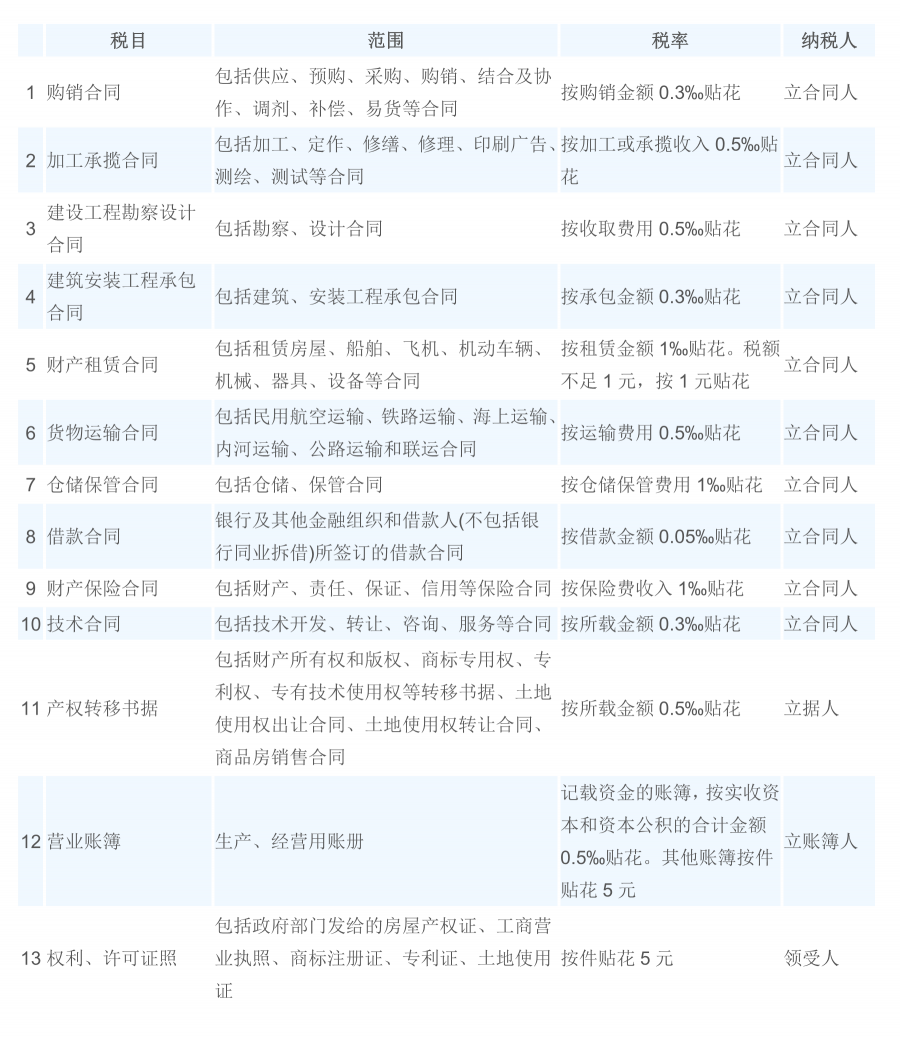
注意:
(1)自2019年1月1日至2021年12月31日, 对增值税小规模纳税人减按50%征收印花税(不含证券交易印花税)。
(2)自2018年5月1日起,对按万分之五税率贴花的资金账簿减半征收印花税,对按件贴花五元的其他账簿免征印花税。
单据作为合同使用的,也需要缴纳印花税
→工业、商业、物资、外贸等部门经销和调拨商品物资使用的调拨单(或其他名称的单、卡、书、表等),填开使用的情况比较复杂,既有作为部门内执行计划使用的,也有代替合同使用的。对此,应区分性质和用途确定是否贴花。凡属于明确双方供需关系,据以供货和结算,具有合同性质的凭证,应按规定贴花。各省、自治区、直辖市税务局可根据上述原则,结合实际,对各种调拨单作出具体鉴别和认定。
政策索引:国家税务局关于印花税若干具体问题的解释和规定的通知(国税发〔1991〕155号)第一条
→对货物运输、仓储保管、财产保险、银行借款等,办理一项业务既书立合同,又开立单据的,只就合同贴花;凡不书立合同,只开立单据,以单据作为合同使用的,应按照规定贴花。
政策索引:国家税务局关于印花税若干具体问题的规定((1988)国税地字第25号)第五条
印花税纳税义务发生时间可别记错了在合同的签订时、书据的立据时、账簿的启用时和证照的领受时贴花。如果合同在国外签订的,应在国内使用时贴花。
政策索引:《中华人民共和国印花税暂行条例》第七条以及《中华人民共和国印花税暂行条例施行细则》第十四条
上述是【需要知道的关于印花税的误区】的文章,想了解更多公司注册相关内容,请在搜索框内输入搜索或及时咨询游侠财税在线财税顾问
游侠财税—专注工商企业财税10年,游侠财税(www.kmxhcs.com)提供工商注册、财务服务(代理记账)、社保服务、商标服务、审计验资等创业公司需要的服务内容。
搜索“游侠财税”,前往游侠财税官网,即可获得您所关心的财税疑难问题的专业解答!
相关阅读:
以上就是关于【需要知道的关于印花税的误区】的介绍,更多信息解读,请直接联系云南财税管理游侠,电话:15808795836(微信同号)。
- 阅读上一篇
如何确认用人单位的安排的残疾人就业人数? - 阅读下一篇
昆明西山区代理记账相关问题
 售前咨询专员
