未抵扣过进项税的固定资产拆解后销售能否简易计税?
近期有财税会员咨询:公司是“营改增”一般纳税人,“营改增”之前购买的设备现在拆解后销售,发票开具的是“通用设备*废旧设备”,能否采用简易计税,适用3%减按2%征收增值税?
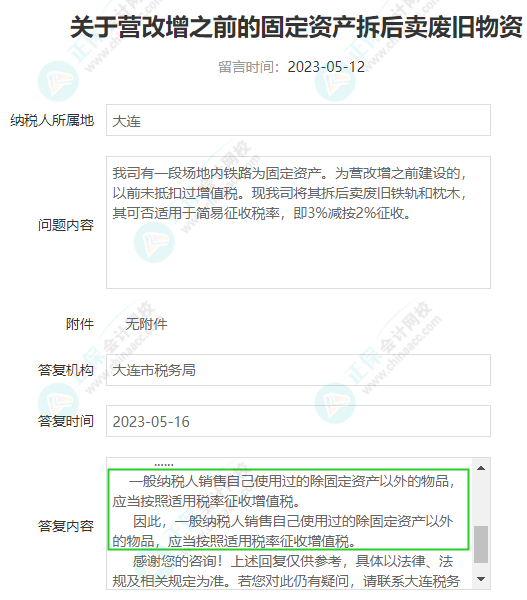
后来在网上看到一个大连税务局的答复,答复内容如下:
大连市税务局12366呼叫中心答复:
您好!您提交的问题已收悉,现针对您所提供的信息回复如下:
根据《财政部 国家税务总局关于部分货物适用增值税低税率和简易办法征收增值税政策的通知》(财税〔2009〕9号)二、下列按简易办法征收增值税的优惠政策继续执行,不得抵扣进项税额:
(一)纳税人销售自己使用过的物品,按下列政策执行:
......
一般纳税人销售自己使用过的除固定资产以外的物品,应当按照适用税率征收增值税。
因此,一般纳税人销售自己使用过的除固定资产以外的物品,应当按照适用税率征收增值税。
感谢您的咨询!上述回复仅供参考,具体以法律、法规及相关规定为准。若您对此仍有疑问,请联系大连税务12366或主管税务机关。
从上述答复来看,“营改增”之前购买的设备现在拆解后销售,应该是倾向于按适用税率交增值税。
但是,根据《财政部 国家税务总局关于部分货物适用增值税低税率和简易办法征收增值税政策的通知》(财税〔2009〕9号)规定,一般纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产,按简易办法依4%征收率减半征收增值税(财税[2014]57号已修改为按简易办法依3%征收率减按2%征收增值税政策)。一般纳税人销售自己使用过的除固定资产以外的物品,应当按照适用税率征收增值税。
该文件对于销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产,销售形式是采取整体销售还是拆解销售,并未明确。
在网上还有一个稽查局的文件,可以参考。
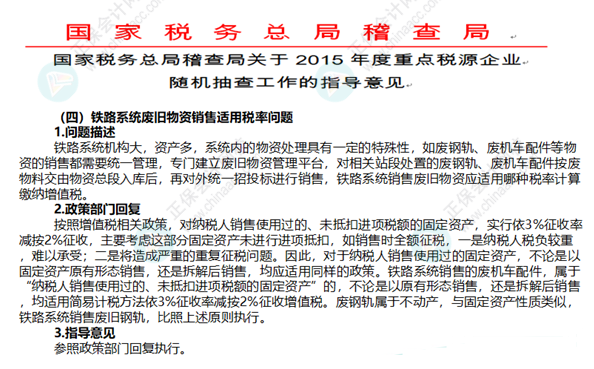
按照总局的指导意见,一般纳税人销售自己使用过的属于条例第十条规定不得抵扣且未抵扣进项税额的固定资产,不论是以原有形态销售,还是拆解后销售,均适用简易办法依3%征收率减按2%征收增值税政策。
相关阅读:
以上就是关于【未抵扣过进项税的固定资产拆解后销售能否简易计税?】的介绍,更多信息解读,请直接联系云南财税管理游侠,电话:15808795836(微信同号)。
- 阅读上一篇
免税合并就是特殊税务处理是吗? - 阅读下一篇
总公司与分公司:合并报表还是分别报?
 售前咨询专员
